Bu yazımızda 2017 nominal GSYİH verilerine göre ilk 10 ülke ile Türkiye'nin kıyaslaması üzerine olacak. Yazımıza başlamadan önce aşağıdaki tabloda yer alan verilerin CIA (ABD Merkezi İstihbarat Teşkilatı) tarafından yıllık hazırlanan The World Factbook, IMF ve Dünya Bankası kaynaklı olduğunu belirtmekte fayda var.
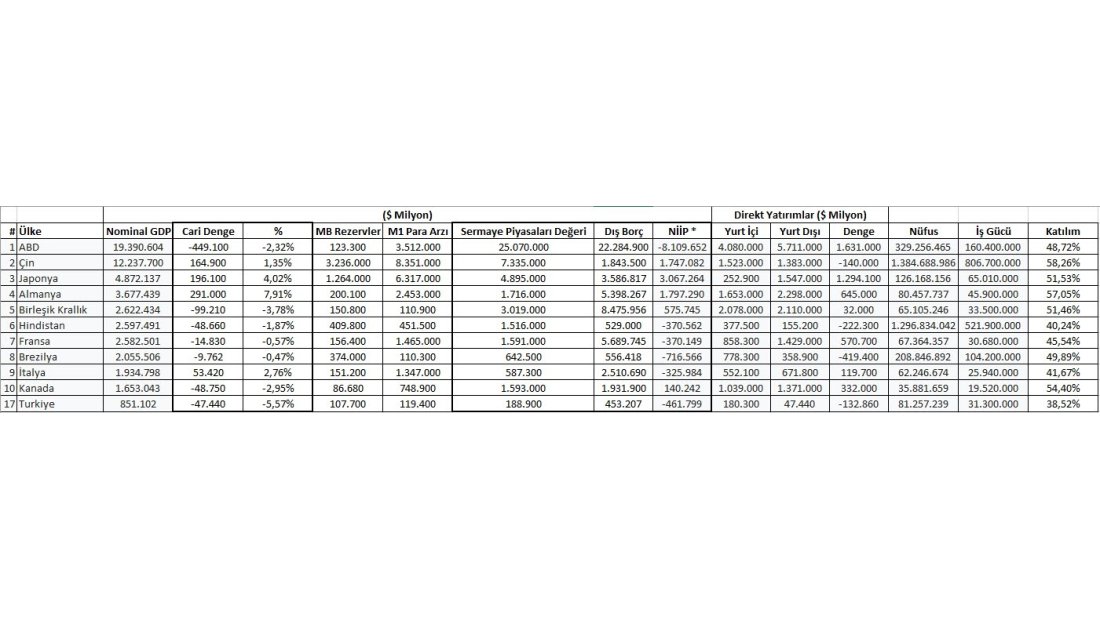
Yorumlara başlamadan önce de tabloda yer alan her kalemin açıklaması yapalım,
Nominal GDP (GSYİH): Bir ülke sınırları içerisinde belli bir zaman içinde, üretilen tüm nihai mal ve hizmetlerin para birimi cinsinden değeridir.
Cari Denge (Ödemeler Dengesi): Ekonomisi dışa açık bir ülkenin belli bir zaman dönemi içindeki (bir yıl) tasarruflarıyla yatırım harcamaları arasındaki dengedir.
MB Rezervleri: Merkez bankaları tarafından sahip olunan yabancı para ve altın cinsinden toplam rezervlerinin miktarıdır.
M1 Para Arzı: Bir ekonomide likit değer arz edecek nakit para, vadesiz mevduat, çek gibi varlıkların toplam değeridir.
Sermaye Piyasaları Değeri: Ülkelerin ulusal hisse senedi piyasalarında işlem gören hisse senetlerinin toplam değerini ifade eder.
Dış Borç: Ülkelerin kamu, özel sektör ve finansal sektör dahil tüm dış kaynaklı borçlarının toplamını ifade etmektedir.
NIIP (Net International Investment Position) : Bir ülkenin toplam dış kaynaklı yatırım ve dış kaynaklı yükümlülükleri arasındaki farkı ifade eder. Değer pozitif çıkıyorsa ülke global ekonomide kreditör konumundadır, eğer negatif ise ülke kredili durumdadır.
Direkt Yatırımlar: Yurt İçi Direkt Yatırımlar bir ülkede yabancılar tarafından portföy yatırımları harici yapılan toplam yatırımları, Yurt Dışı Direkt Yatırımlar ise bir ülke vatandaşlarının yurt dışı ülkelerde portföy yatırımları harici yaptığı toplam yatırımları ifade eder. Denge değeri negatif ise ülkede yabancı sermaye tarafından yapılan direkt yatırımlar yabancı ülkelerde vatandaşlar tarafından yapılan direkt yatırımlardan fazladır ve bu kalemde borçlu (yükümlü) durumdadır. Denge değeri pozitif ise ülkede yabancı sermaye tarafından yapılan direkt yatırımdan fazla ülkenin yurt dışında yaptığı direkt yatırım söz konusudur ve ülke alacaklı (varlıklı) durumdadır.
Nüfus- İş Gücü- Katılım: Bu veriler ise ülkelerin toplam nüfuslarını, iş gücündeki nüfusunu ve toplam nüfusa göre iş gücüne katılım oranını ifade etmektedir.
Yorumlar
Tabloda görüldüğü üzere 2017 GSYİH sıralamasına göre Türkiye 17. sırada yer alıyor. İlk 10 ile yukarıda bahsetmiş olduğumuz kalemler üzerinden bir kıyaslama yapacağız. Öncelikle Ödemeler Dengesi kaleminden başlayalım. İlk 10 ülke arasında Türkiye GSYİH'e göre 5,5% civarında bir açık vermekte. Tutarsal olarak ABD ödemeler dengesi çok daha büyük olmasına karşın ekonominin büyüklüğü ile kıyaslandığında çok da yüksek bir ödeme açığı bulunmadığı görülüyor. Yine Almanya 291 Milyar Dolar ödemeler dengesi fazlası ile bu ülkeler içerisinde GSYİH'e göre en çok fazla veren ülke konumunda.
Merkez Bankası rezervleri incelendiğinde ilk dikkati çeken FED rezervleri. Ekonomi büyüklüğüne ve gelişmiş tüm ülkelere kıyasla oldukça düşük bir rezerv söz konusu. Ancak burada unutulmaması gereken konu ABD Doları'nın dünyada genel kabul gören rezerv para birimi olması, yani FED bir rezerv tutma ihtiyacı hissetmiyor. Dilediği noktada istediği tutar ABD Doları basarak bu eksiğini küçük bir enflasyon oynaması ile kapatabilir. Diğer yandan Çin 3,2 Trilyon Dolar ve Japonya 1,26 Trilyon Dolar ile toplam ekonomik büyüklüklerinin 25%'i oranında bir rezerve sahip konumdalar. Türkiye toplam GSYİH'e göre sahip olduğu rezervler bakımından iyi sayılabilecek bir konumda olsa da toplam borçlanma ve Net Uluslararası Yatırım Pozisyonu bakımından kıyaslandığında oldukça düşük bir rezerve sahiptir.
M1 para arzında ise ilk 10 ülke içerisindeki gelişmiş ekonomilerden Birleşik Krallık hariç diğer gelişmiş ülkelerin oldukça yüksek bir likit sirkülasyonuna sahip olduğu görülmekte. (Birleşik Krallık rezervlerine göre fazlaca net kredidör durumu taşımaktadır, bu sebeple istediği durumda gereken likiti sağlayabilme gücüne sahip olarak değerlendirilebilir.) İşte bu kalem bir ülkenin finansal dalgalanmalar sırasında bir ekonominin likidite sıkıntısı yaşamadan ne kadar sağlam durabileceğini işaret eder. Yine bu 10 ülke içerisinde gelişmekte olan Hindistan ve Brezilya ise Türkiye ile kıyaslandığında pek de farklı değildir. Ancak bu 2 ülke ile uluslararası net yatırım pozisyonu ve MB rezervleri bakımından kıyaslandığımızda likit sirkülasyon düşük olsa bile gerektiği takdirde fon yaratabilme kapasitesine sahip oldukları görülebilmektedir.
Sermaye piyasaları değerleri karşılaştırıldığında ABD 25 Trilyon Dolarlık değer ile ilk sırada yer almakta. Her ne kadar ABD ödemeler dengesinde ilk etapta söylediğimiz gibi tutarsal olarak oldukça yüksek bir açık ve toplam borçlanma sahibi olsa da sermaye piyasaları değeri ile bu açık ve borçlanma görmezden gelinmektedir. Her ülke borç ile büyüyor ancak burada önemli olan alınan borçların ne kadar verimli kullanıldığı, büyürken ne kadar karlı ve gerçek bir büyüme gerçekleştirildiğidir. Sermaye piyasalarının değeri (yani bir ülkenin ana akım iktisat teorisine göre gerçek değeri) kıyaslandığında Türkiye maalesef genel ekonomik büyüklüklere göre ilk 10 ülkeye kıyasla oldukça düşük bir sermaye piyasası değerine sahip konumdadır.
NİİP (Net Uluslararası Yatırım Pozisyonu) tarafında ise Çin ve Japonya toplam dış borç ile kıyaslandığında dünya üzerinde açık ara en büyük ve güçlü kreditörler pozisyonundadır. Net kredi büyüklüğü neredeyse toplam dış borcu kadar olan bu 2 ülkeyi Almanya takip etmektedir. Burada önemli olan konu, net kreditör durumunda olan ülkeleri dışarıda bırakırsak, Türkiye harici diğer ülkelerde rezervler, likit varlıklar ve sermaye piyasaları değeri ile net varlık/borç durumunun kolaylıkla karşılanabildiğidir. Maalesef tüm bu değerlerin toplamı Türkiye özelinde net borcu karşılayamamaktadır.
Direkt yatırımlar tarafında da bu 10 ülke arasında Hindistan ve Brezilya hariç gelişmiş ülkeler pozitif (kreditör) konumdayken Türkiye negatif (borçlu) konumdadır. Gelişmekte olan ülkeler Brezilya ve Hindistan ile kıyaslama yapıldığında ise bu ülkelerin açıklarını rezervleri ile neredeyse başabaş seviyede karşılayabildikleri görülmektedir. Ayrıca yine tüm bu ülkeler arasında yurt içi yatırımlar ile yurt dışı yatırımlar kıyaslandığında Türkiye 24% civarındaki karşılama oranı ile en alt sırada yer almaktadır.
İş gücü katılımında tarafında ise listenin en üst sıralarını sırasıyla Çin, Almanya ve Kanada almaktayken en alt sırada 38% işe katılım oranı ile Türkiye yer almaktadır. Bu ülkelerde hane başına düşen GSYİH kıyaslandığında da iş gücüne katılım ve hanehalkı gelir yaratma potansiyelinde maalesef ülkemiz iş gücüne katılım düşüklüğünün büyük etkisi olduğu için en alt sırada yer almaktadır.
Sonuç
Toplam dış borç üzerinde tek başına durmak büyük bir yanlıştır. Önemli olan borçlanmanın tutarı değil, borçlanmanın varlıklar ile ne kadar karşılanabildiğidir. Yukarıda bahsetmiş olduğumuz tüm kalemler borçlanmanın niteliği ve katma değeri konusunda bizlere büyük fikir sağlamaktadır. Hindistan ve Brezilya dışarıda bırakıldığında ilk 10 ekonominin para birimleri talebe bağlı devalüasyon süreçleri yaşamaktayken maalesef makro iktisadi verilerin yetersizliği ekonomiyi dış etkenlere karşı tolerans seviyesi düşük kılmaktadır ve Türk Lirası buna bağlı belli zaman aralıkları ile istem dışı değer kayıpları yaşamaktadır. Ülke bazında genel iktisadi politikalarımızı değiştirmediğimiz sürece tolerans seviyemizin yükselmesini umuyor olmak gerçek dışı bir beklentidir. Ağustos 2018 başlangıcıyla birlikte içerisinden geçtiğimiz şu süreçte her ne kadar dış ticaret dengesinde Ekim ayında fazla ve Ödemeler Dengesi'nde ise Ağustos - Eylül ve Ekim aylarında fazla görmüş olsak da önümüzdeki aylarda dengelenme sürecinin bitiyor olmasıyla birlikte mevcut gidiş çerçevesinde tekrar kaçınılmaz olarak dış ticaret dengesi ve ödemeler dengesinde aylık bazda açıklar maalesef gelecektir. (Petrol fiyatları burada oldukça önemli, bizim gibi yüksek enerji ithalatı bulunan ülkelerde petrol fiyatlarındaki düşüş ödemeler dengesini önemli derecede olumlu etkilerken, fiyatların yükselmesi durumunda ise yine önemli derecede önemli olumsuz etkileri gözlemlenebilmektedir.)
Rezervlere göre yıllar zarfında sürekli büyüyen bir borç stoku (artan döviz talebi), sermaye piyasalarının değer yetersizliği, artan döviz talebine karşın düşük seyreden likidite ekonomimizin genel kanayan yaraları denilebilir. Bu kalemlerde gelişmeye sebebiyet verecek aksiyonlar alınmadığı sürece ileriye yönelik genel görüntüde bir değişim beklemek maalesef mümkün olmayacaktır.
