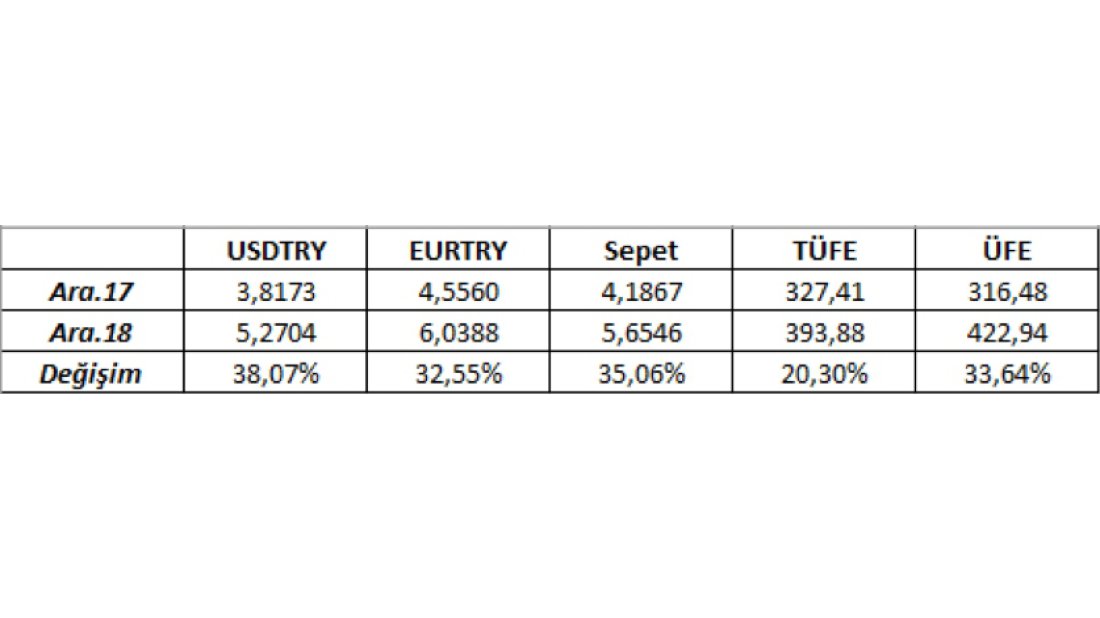
Şubat 2019 yazımıza başlamadan önce döviz kurlarının enflasyon ile ilişkisini önceki yazılarımızda ele aldığımız gibi bu yazımızda da kısaca ele alacağız. Geçmiş tarihli yazılarımızda yıllık bazda enflasyon ve kur değişimi arasındaki dengenin öneminden bahsetmiştik. Geldiğimiz noktada Aralık 2018 itibarıyla sepet kurdaki değişim 35,06% iken aynı dönemde enflasyon 20,30% olarak açıklandı. Kasım 2018 sonunda söz konusu makas 9% civarına kadar inmiş durumdaydı ancak Aralık itibarıyla makas 14,76% seviyesinde. Önemli diğer nokta ise 2018 yılı Ocak ve Şubat aylarında USDTRY spot kurunda 3,72 seviyesine kadar bir gevşeme görmüş olduğumuz. Yani enflasyon değerlemesini önümüzdeki 2 ay için yaparken geçmiş yılın spot kurunda bir gerileme görüyor olacağız. Bu durumun getireceği 2 sonuç olacaktır; eğer güncel spot kurlar sabit kalır ve enflasyon da aşağı yukarı bu seviyelerde ya da altında seyir izler ise makas açılmış olacak. Ya da dengelenme dönemi içerisinde bu makasın daralması devam edecek ve güncel spot kurlar da aynı paralelde hafif kademeli aşağı gevşemeye devam edecektir. Şahsi fikrim TCMB her toplantıda gerektiği takdirde ek parasal sıkılaşma gidilebileceği mesajı verdikçe ve güncel politika faizi olan haftalık repo faizlerinde bir indirim yapılmadığı sürece bu gevşeme kademeli olarak bir müddet daha devam edecektir.
Ticari döviz borçları için türev işlemler ile maliyet sabitleme ve riskten uzak durmanın önemini tekrar vurguluyor olsam da yüksek faiz yüksek taşıma maliyeti getirdiği için bu durumda ne kadar sabırlı olursak o kadar iyi maliyetler ile geleceğe yönelik kur sabitlemesi yapılabilecektir. Güncel taşıma maliyetlerinin aylık yaklaşık 1,8% puan ortalaması civarında olduğunu düşünürsek, spot kur sabit kaldığı varsayımı altında bir türev işlem fiyatlaması 1 ay sonra aynı vadeye yaklaşık 10 kuruş kadar daha düşük gelecektir.
Teknik analiz tarafını 2 taraflı inceleyeceğiz. İlk olarak USDTRY günlük grafik analizi ile başlayalım.
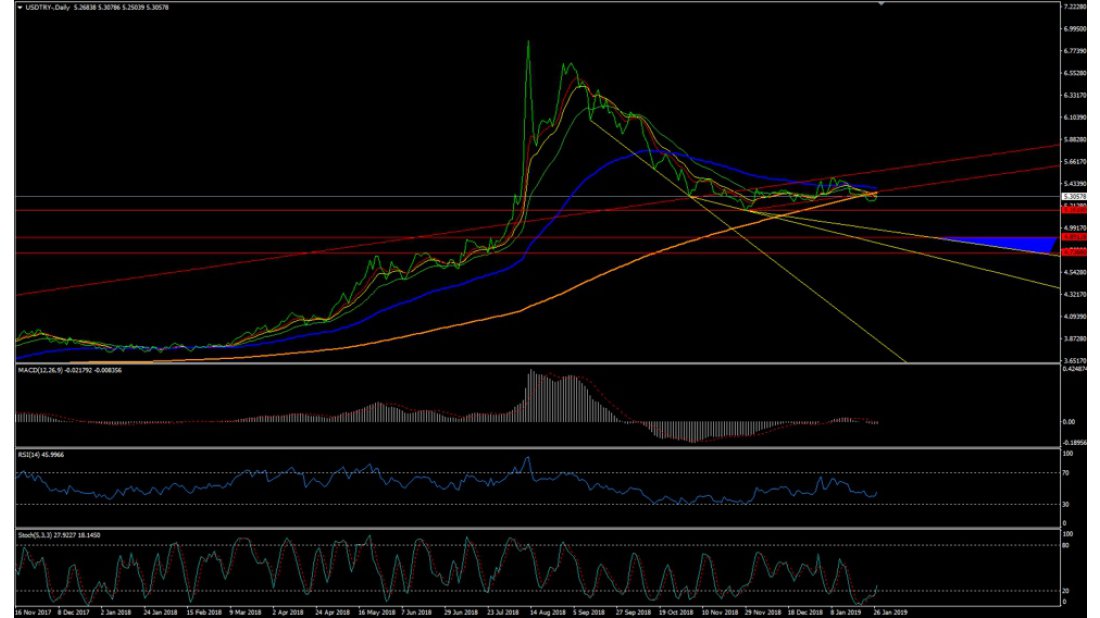
Yatay kırmızı çizgiler geçmiş dönemde önem arz etmiş ve kırıldığı andan itibaren sert fiyat hareketlerine sebep vermiş direnç seviyelerini göstermektedir. Bu seviyeler şu anda fiyat üstünde olduğu için artık destek görevi görmektedir. Yükselen kırmızı kanal ise dar bant içerisinde geçtiğimiz yaklaşık 1,5 aylık süre içerisinde hareket gören kur fiyatlamasının kanalını ifade etmektedir. Güncel tarih itibarıyla kanal aşağı yönlü kırılmış durumdadır. Diğer yandan yataylaşarak giden 3 adet sarı çizgi ise bize fiyatlamanın çember analizine göre şimdiye kadar yaptığı 2 dalgayı ve yapabileceği son dalganın sınırlarını ifade etmektedir. Mavi üçgen olarak görülen bölge fiyat gelişiminin taban bulmasının beklendiği yeri ifade etmektedir.
Yani şahsi analizime göre önümüzdeki 2 – 3 aylık süre içerisinde USDTRY kurunun 4,80 civarlarına kadar gevşemesi de olasılık dahilinde. Geçtiğimiz 3 ay boyunca ve bu yazımızda da yukarıda bahsettiğim üzere ticari borçlarımız için halen döviz almak için beklemek mantıklı olabilir. Kısa vadeli faizlerin yüksekliği sebebiyle yurtdışı yerleşik yatırımcıların halen devlet iç borçlanma senetlerine ilgisinin devam ettiğini ve TL likiditesinin sınırlanmasında bunun önemli pay sahibi olduğunu belirtmekte fayda var. Ancak eğer ticari faaliyet gereği yapılan sözleşmelerin mevcut maliyetleri güncel kurlar ile karlılık arz ediyorsa da risk iştahından kaçınarak tatmin görülen durumunda işlem de yapılabilir. Her ne kadar kademeli gevşemenin bir müddet daha devamını bekliyor olsak da burada en önemli konu ticaretimizin maliyetlerine göre mevcut karlılığı. Unutmayalım ki bizler kur ile kumar oynamıyoruz, kuru ve riskimizi yönetmeye çalışıyoruz.
Diğer yandan TCMB ne kadar parasal sıkılaşma yönünde olsa da mali yapıda aynı sıkılaşmayı göremediğimizi ifade etmekte fayda var. Merkez Bankası karlarının avans olarak dağıtılmış olması, Kobiler için görev zararı yaratacağına kesin gözüyle bakılan uzun vadeli ve düşük faiz oranlı yeni destek kredi paketleri, geçici vergi indirim ve muafiyetleri, ceza afları, çalışanlara verilen maaş zam ve primleri gibi birçok haber görüyoruz. Uzun süre boyunca iç ekonomiye dayalı ve enflasyonist bir büyüme neticesinde gördüğümüz dalgalanma sonrası ısınan ekonominin artık ılımlı büyümesine ya da belki de bir miktar daralmasına izin verilmesi gereken bir ortamda yukarıda yer alan tüm kalemler halen tabana yaygın tüketimi teşvik etmekte ve TL emisyonunda artışa sebebiyet vermektedir. Her ne kadar teknik tarafta yukarıda bahsettiğimiz gibi analizimizde beklediğimiz fiyat seviyeleri aslında gerçekleşebilecek fiyat seviyeleri olsa da piyasadaki likit sıkışıklığının önüne geçmek için atılan bu adımlar ekonominin soğumasının önüne geçmekte dövize olan talebi tetiklemektedir.
Yurtdışı piyasalar tarafından konuya baktığımızda ise Aralık 2018 toplantısında halen şahin görünümünü sürdüren FED daha sonra geri adım atarak güvercin tarafa doğru geçmiştir. 2019 yılı içerisinde yapılması öngörülen faiz artışını 3 iken 2 olarak revize etmiş, her ay yapılan 50 milyar USD tutarındaki bilanço daraltma sürecini de hafifletebileceği mesajını vermiştir. Bizler gibi gelişmekte olan ve döviz borcu yüksek seyir izleyen ülkeler için döviz likiditesindeki olası daralma dövize olan talebi belli dönemlerde aşırı tetiklemekle beraber süreç içerisinde de devamlı artış gösteren bir talep eğrisi yaratmakta ve döviz fiyatları üzerinde baskı oluşturmaktadır. Ocak 2019 başından itibaren tüm konuşmalarında güvercin tutumunu devam ettiren FED önümüzdeki aylar için nasıl adımlar atacak bilinmez ancak bu açıklamaları bile gelişmekte olan ülke paralarına kısa süre içerisinde olumlu destek olmaya yetti gibi görünüyor. Hem Eurozone hem de ABD tarafında makroekonomik veriler dar bant içerisinde tutunabilen bir enflasyon yanında istihdam ve gelir artışı ve düzenli büyümeyi işaret ettiği sürece bahse konu bölgeler için natürel faiz seviyesinin yükselmesine sebep verecek ve merkez bankalarının faiz artışları ile bilanço küçültme operasyonları devam edecektir. Bu da ister istemez TCMB politika faizinde yapılabilecek indirimlerin önünde eski faiz oranlarına dönülmesi yolunda önemli bir engel arz edecektir. Ancak belirtmekte fayda var ki yurtdışı kaynaklı bu bahsettiğimiz konuların bizler üzerinde ağır etki yaratabileceği günlere, mevcut açıklamalar ve gidişat dahilinde değerlendirirsek, halen uzunca sayılabilecek bir müddet var, en azından 2019 3. çeyrek başlangıcına kadar diyebiliriz.
Bir sonraki yazımızda görüşmek üzere.
