Yazımıza başlarken yine ABD – Çin arasındaki ticaret gerilimlerini kısaca konu alacağız. Eylül ayı içerisinde iki devlet yapılan görüşmelerde tüm kalemlerde olmasa da geniş kapsamlı bir mutabakata vardı ve problemin sürekliliği konusunda gönül rahatlatan haberler verildi. Çin tarafından ABD tarım ürünlerinin ek ithalatı ve karşılıklı ek gümrük vergilerinin iptal edilmiş olması piyasalarca oldukça pozitif fiyatlandı. S&P 500 endeksi içerisinde bulunduğumuz Ekim ayının son haftasında tarihi rekorlara doğru yönelmiş durumda ve rallisine kademeli olarak devam ediyor. Bu konuda önümüzdeki aylarda ABD genel seçimlerinin de 2020 Kasım ayı içerisinde olacağı öngörüsü ile artık Trump yönetiminin daha tavizkar olacağını düşünürsek büyük problem arz edecek yeni sorunlar oluşmasını şahsen beklemiyorum.
Diğer yandan FED tarafında halen repo piyasasının rahatlatılması amacı ile haftalık varlık alım programı devam etmekle birlikte yine Eylül ayında bahsetmiş olduğumuz üzere o tarihte bir plan olarak görüşülen aylık düzenli varlık alımları ile suni bilanço genişletme programının gerçeğe dönüştüğünü gördük. FED en erken Haziran 2020 sonunda sonlandırılmak üzere aylık 60 milyar $ varlık alımlarına tekrar başlamış durumda. 17 FED kurul üyesinin 2019 yılı içerisinde ek bir 25 baz puanlık indirime sıcak baktığını, o tarihte Ekim toplantısında piyasa tahvil oyuncularının fiyatlamasına göre bir faiz indirimi beklenmediğini ancak Aralık ayında 25 baz puanlık bir faiz indirimi beklendiğini ifade etmiştik. Şu anki görüntüde ise makroekonomik verilerin baskısı ile
30 Ekim tarihli toplantıda da piyasa beklentisine yapılan 25 baz puanlık indirimden sonra Aralık toplantısında ise bir faiz hareketi olasılığının yalnızca 20,1% seviyesinde, beklentiden uzak olduğunu görüyoruz. Önümüzdeki 1 yıl zarfındaki tüm toplantıların beklenti olasılıkları aşağıda yer almakta birlikte 3. toplantı ve sonrasındaki olasılıklar zamanın şart ve gereksinimlerine göre değişkenlik gösterebileceğinden yüksek anlamlar yüklemeyiniz.
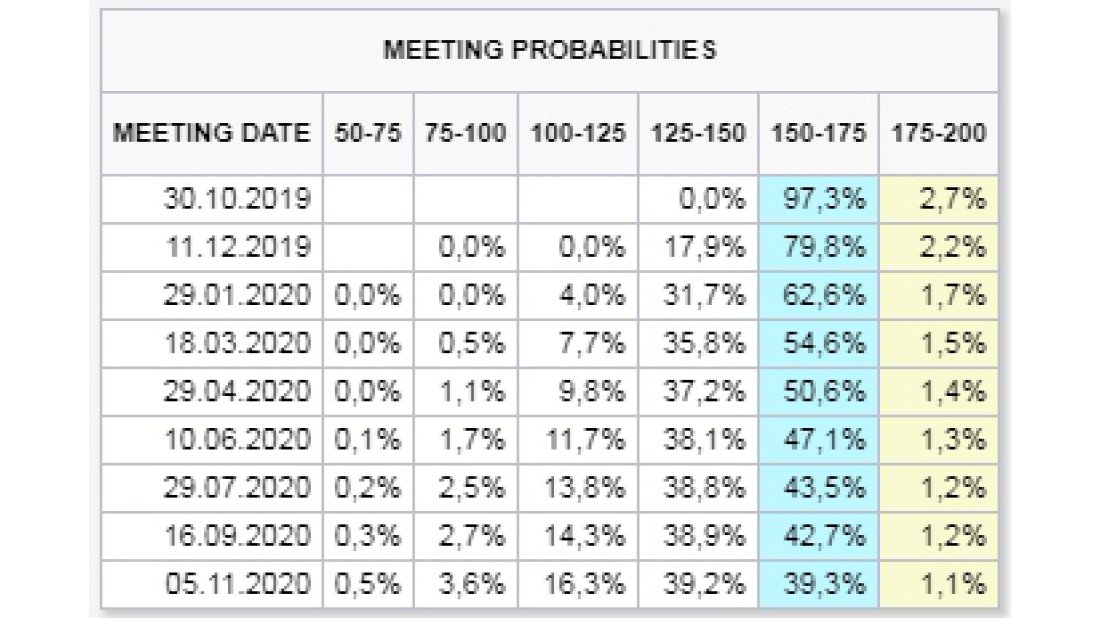
Tabi önemli olan asıl konu ise FED faiz indirimlerinde ne zaman duracak sorusu. Bunu da şöyle ifade edebiliriz, özellikle geçtiğimiz ay tekrar aylık bazda 60 milyar $ varlık alımlarının başlaması ve toplamda bu ayki 25 baz puanlık indirim beklentisiyle birlikte ise 75 baz puanlık bir indirim likidite tarafında tüketimi teşvik ve istenilen derecede enflasyonist baskı yaratma konusunda başarılı olmuşa benziyor. Aynı zamanda ABD – Çin arasındaki gerginliğin de sakinleşmiş olması ile birlikte tabii ki global büyümelerin önümüzdeki aylarda büyük ihtimal ile tekrar yukarı yönlü revize edilmeye başlanacağı beklentisi de bu pozitif havada etkili. Aşağıda güncel, 1 ay ve 6 ay öncesi olmak üzere ABD bono ve tahvillerinin getiri eğrisini görebilirsiniz.
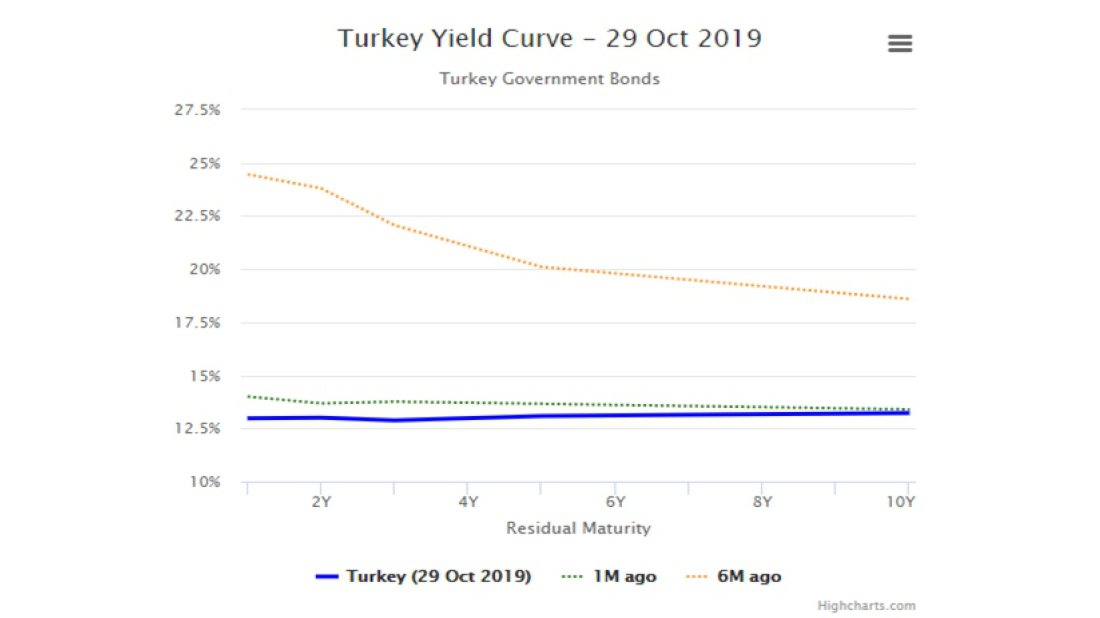
Turuncu çizgi 6 ay öncesi, yeşil çizgi 1 ay öncesi ve mavi çizgi ise 29 Ekim tarihi itibarıyla gerçekleşen 1 aydan 30 yıla kadar tüm bono ve tahvillerin faiz eğrisini temsil ediyor. Görüldüğü üzere ticaret belirsizlikleri ve enflasyonun simetrik 2% hedefinden şaşmaya başladığı tarihlerde faiz getirileri her vadede çok daha yüksek ve getiri eğrisi 2 yıldan 30 yıla kadarki vadelerde, olması gerektiği gibi sürekli lineer artış sergileyen bir tablo vardı. 1 ay öncesinde faiz indirimlerinin desteği ve enflasyon, istihdam, sınai endeks gibi makroekonomik veriler başta olmak üzere veri kötüleşmesinin piyasaya verilen destek neticesinde durmuş olması sonucunda her vadede faiz getirileri fazlaca düşmüş ve eğri kısa vadede daha çok faiz indirimi beklentisi neticesinde orta vadede iyice düşmüştü, ancak 5 yıldan sonra artışa geçer durumdaydı. Ancak şu an ise alınan aksiyonların ve belirsizliklerin azalması etkisi ile, yalnızca faiz getirilerinin düşük olması haricinde 1 yıldan başlayarak yükseliş sergileyen, mükemmele yakın bir getiri eğrisi görüyoruz. Bu bize piyasanın ekonomik gösterlerin artık daha fazla kötüleşmeyeceğini ve gelecekte ise kademeli ancak sağlıklı bir büyüme beklediği mesajını açıkça veriyor. Bundan sonraki aşamada böyle bir getiri eğrisi negatif haber akışına bağlı değişmediği sürece FED tarafından faiz indirimlerine Ekim toplantısı ile birlikte bir ara verileceğini söylüyor. Aylık 60 milyar $ varlık alımlarının etkisiyle de mevcut faiz oranı üstüne suni likidite artışının teşvikleri enflasyonda tekrar yukarı yönlü istenilen artışa ivme kazandıracaktır. Her durumda çok da kulak asılmaması gerektiğini geçtiğimiz aylarda defaten dile getirdiğimiz global resesyon senaryolarını artık 99% rafa kaldırabiliriz.
FED’in adımları Türkiye’yi rahatlattı
Tabii ki FED tarafından atılan bu adımlar neticesinde Türkiye gibi dolar dominant borcu bulunan ülkeler global dolar likiditesi artışı ile birlikte daha da rahatlamış durumda. Şimdi ise bu done ile birlikte bu süreçte TCMB tarafından atılan adımları ve gelecekte atılması beklenen adımları ele alalım. Eylül ayındaki yazımızda yaptığımız enflasyon projeksiyonumuzda yılsonu TÜFE için beklentimiz 12,82% idi, TCMB Eylül yazımızdan 1 ay sonra, Eylül enflasyon verisini açıkladığı 3 Ekim 2019 tarihinde yılsonu TÜFE beklentisini 13,96% seviyesinden 12,69% seviyesine, 1 ay önceki projeksiyonumuza oldukça yakın bir rakama indirdi. Bu ay yeni bir projeksiyon yapmamakla beraber yılsonu beklentimiz halen 12,50% - 12,70% bandında diyebiliriz. Ancak enflasyonun Kasım ve Aralık aylarında artışı beklenirken TCMB bu beklentiyi neredeyse hiç görmezden gelerek Ekim ayı toplantısında 250 baz puanlık bir indirim ile politika faizini 16,50% seviyesinden 14,00% seviyesine indirdi. CDS primleri geçtiğimiz ay bahsetmiş olduğumuz üzere her ne kadar düşüş eğiliminde olsa da ve büyük ihtimal ile düşmeye devam edecek olsa da sert faiz indirimleri reel faizi geçtiğimiz aylara göre sınırlı hale getirdiği için yurt içine sermaye akımlarında bir miktar yavaşlama söz konusu. (Reel faiz düşüşü yabancı yatırımcı için TL riski almayı daha az cazip kılıyor ve yurt dışı kaynaklı sermaye akışlarında yavaşlama söz konusu oluyor.) Ancak ay içerisinde Suriye operasyonuna bağlı yaşanan gerginliklerin karşılıklı mutabakatlar ile aşılmış olması, özellikle ABD ile olan ilişkilerin iyileşmiş olması CDS primlerinde, özellikle Ekim ayının son haftasında, geçtiğimiz aydan da daha iyi noktalara gelmiş olmamızı sağladı. Aşağıda güncel Türkiye CDS primlerini vadelerde görebilirsiniz,
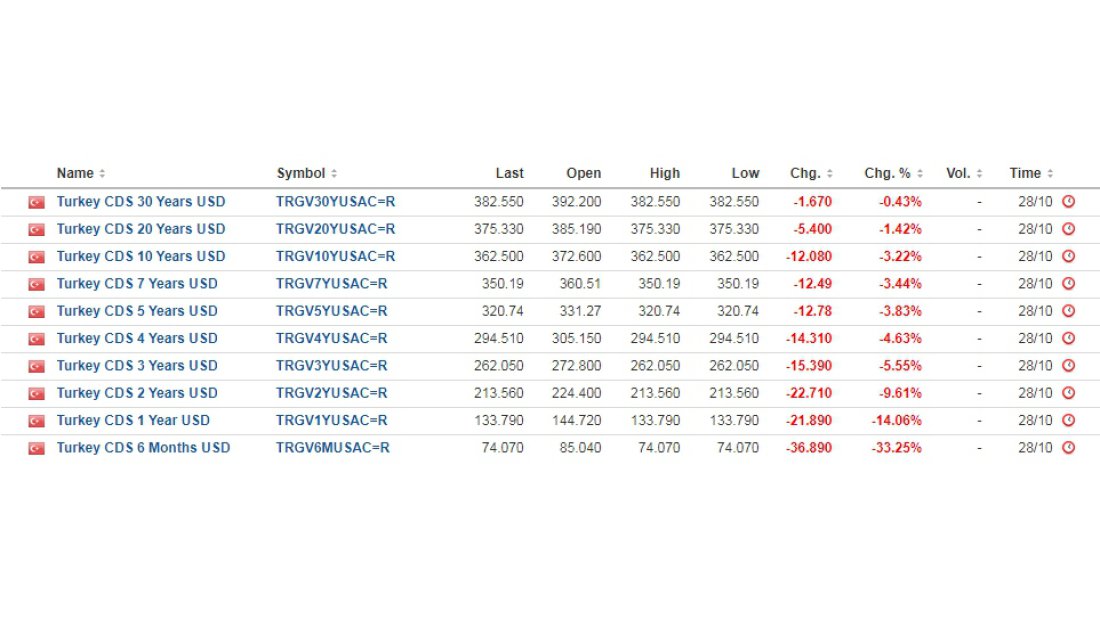
Özellikle 6 aylık risk primleri çok uzun bir aradan sonra tekrar 100 altına indi ve güncel tarih itibarıyla 74 civarında seyir izliyor, bunun da temerrüt olasılığı muadili yaklaşık 1,24% diyebiliriz, oldukça düşük. Geçtiğimiz ay da bu konuda aynı şeyi söylemiş olmakla birlikte tekrarlamakta fayda var, ana risk primi olarak baz alınan 5 yıllık prim 300 altına indiği noktada yurt dışı kaynaklı sermaye akışlarında fazlaca bir hızlanma söz konusu olacak, gittiğimiz yön de büyük ihtimal ile bir terslik olmadığı sürece Kasım ayı içerisinde 300 altına sarkabileceği mesajını veriyor. TCMB tarafında alınan son iddialı faiz indirimi kararında ABD ile ilişkilerin, en azından şimdilik bile olsa iyileşmiş olmasının getireceği risk primi düşüşü de fiyatlandı, bu düşüş göz önünde bulundurularak beklenti ötesinde bir faiz indirimi yapıldı. Aksi takdirde CDS primlerinin düşmediği bir durumda, yılsonu enflasyon beklentisinin de 12,60% civarı olduğu bir noktada mevcut politika faizi ülkeyi sermaye akışlarında tekrar sorunsal döngüye sokabilirdi, şu an için rüzgar lehimizde estiği için kısa vadede kötümser konuşmak için bir sebep yok diyebiliriz. Ancak bu durumda Aralık ayı toplantısında artık yeni bir faiz indirimi neredeyse hiç yer kalmadı desek de uygun olacaktır. Belki indirimlerin devam ettiği mesajını vermek için çok küçük bir indirim gelebilir ancak şahsi fikrim artık faiz indirimlerine mevcut piyasa dinamikleri içerisinde bir ara verilerek, mevcut yapının oturması için bir müddet izle ve gör politikası izlenmeli diye düşünüyorum.
ABD tarafında getiri eğrisinden ve beklentilerinden söz etmişken bir de Türkiye için güncel getiri eğrisini incelemekte fayda var, geçtiğimiz aylarda birçok defa getiri eğrimizden bahsetmiştik ancak o tarihlerde eğrinin halen vade ile artan değil, azalan olduğunu, ekonomide daralma beklentisinin sürdüğünü, aktif bir durgunluk süreci içerisinde olduğumuzu, eğrinin faiz indirimleri ile birlikte tekrar olması gerektiği gibi vade ile birlikte artan faizler sunduğu durumda ekonomide durgunluğun sona ereceğini ve kredi piyasasının canlanabileceğini ifade etmiştik. Güncel durum faiz indirimleri sonrası aşağıdaki gibidir,
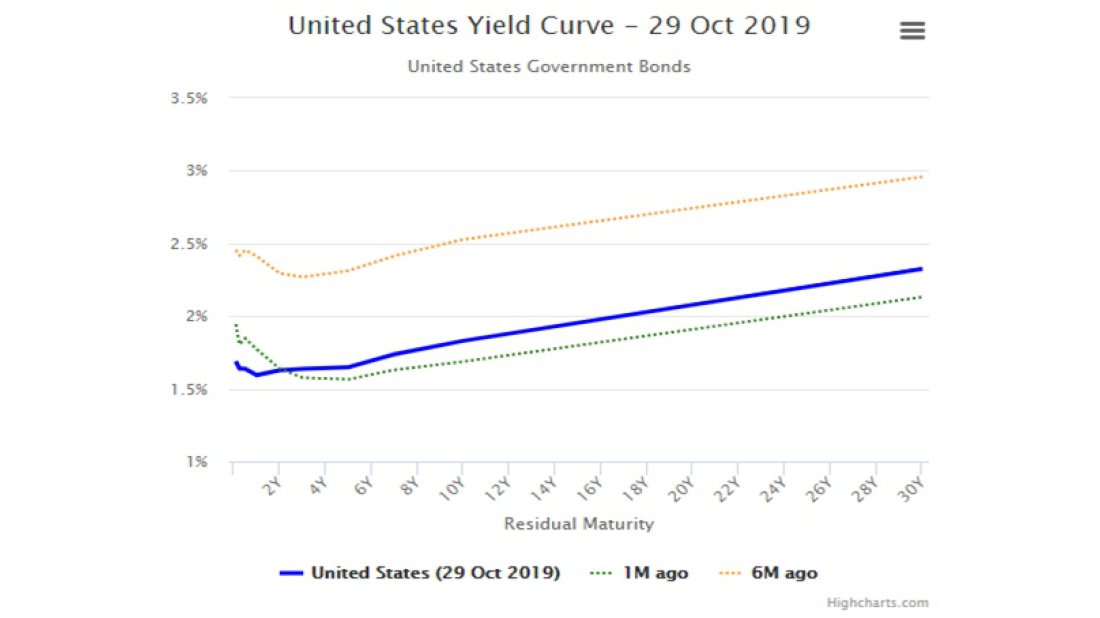
Yine turuncu çizgi 6 ay öncesi, yeşil 1 ay ve mavi ise güncel durumu ifade ediyor. 6 ay öncesi tarih Nisan ayının sonlarını gösteriyor, yani henüz TCMB faiz indirimlerine başlamadan 2,5 ay öncesini (Temmuz toplantısında ilk faiz indirimi yapıldı.) Faizler tam bir durgunluk ekonomisini yansıtır şekilde 1 yılda 25% seviyesindeyken 10 yıllık vadeye kadar kademeli düşerek 18% seviyelerinde bulunuyordu. Ancak politika faizinin 3 toplantı sonucunda toplam 1000 baz puanlık indirimi sonrası geldiğimiz yerde artık hem vadelerde faiz getirileri düşmüş durumda, hem de eğri neredeyse tamamen bir doğru oluşturur halde. Buradan çıkarılacak sonuç ise faiz indirimleri ile birlikte tekrar kredi pazarındaki canlanma sonucunda ekonomi hızlanacak, 2 yıl öncesi gibi hızlı olmasa da kademeli olarak büyüme önümüzdeki yıllarda da devam edecek, ancak halen eski performansına yakın olmayacak. Büyüme beklentisinin tekrar eski halini alabilmesi için vadelerle birlikte bu eğrinin de yukarı yönlü artış göstermesi gerekiyordu, yani kısa vadede faizlerin düşük, vade ilerledikçe faiz getirilerinin de artış gösterdiği bir eğri. İşte bu noktada artık bu eğrinin bahsettiğimiz artış gösteren hali almasında 2 etken var, öncelikle risk primlerindeki düşüş ile birlikte kreditörlerin daha ucuz maliyetler ile yurt dışı kaynaklı krediler bulabilmesi ve yurt içinde kredi maliyetlerinin daha da düşmesi, ikincisi de maliyetlerin düşmesi ile birlikte tüketime tekrar başlaması beklenen bir toplum. Bu iki kriterde iyileşmeler görüldükçe eğrimizde yukarı yönlü bir hal alacaktır.
Ancak eleştrisel bakacağım noktaya gelirsek, zorlu bir dönemden geçmiş bir ekonomi tekrar yüksek büyüme rakamlarına ne kadar hızlı taşınırsa uzun vade için bir o kadar kötü diyebiliriz. Keza burada özkaynakları ile değil, borçlanmaya dayalı bir ekonomik büyümeden bahsediyoruz. Döviz arzı sınırlı ancak talebi yüksek bir piyasa için tekrar hızlı büyüme, halihazırda zaten yüksek olan döviz talebinin daha da artacağı anlamı taşıyor. Bu noktada da şu anda devalüasyon sebebi ile yüksek seyir izleyen kurlar sebebi ile iyileşme göstermiş cari açık, ithalata dayalı tüketim sebebi ile tekrar açık vermeye başlayacak ve ister istemez kısa vadeli döviz borç döngüsü üzerinde baskı oluşturmaya başlayacaktır. Geçtiğimiz yıl faiz yükü kaynaklı oluşan bütçe yükleri bu sefer yerini devlet harcamalarındaki artışa dayalı bir bütçe açığına bırakacaktır. Uluslararası Net Yatırım Pozisyonu artan borçlanma neticesinde tekrar kötüleşmeye başlayacaktır. Bir koşucuyu daha dinlenmeden tekrar depara kaldırdığınızda alacağınız kaçınılmaz sonuç bu örnekte de aynı sonucu ekonomi için verecektir. Ülkemizin içinde bulunduğumuz hem yerel hem de global konjonktür gereği, orta vadeli bir plan revizesi ile borcun artış göstereceği sert büyüme performansları sergilemesi yerine ılımlı bir büyüme ile net borç öder durumda birkaç sene geçirmesi ekonominin genel sağlığı açısından uzun vadede çok daha sağlıklı sonuçlar doğuracaktır.
Bu da bizi kaçınılmaz diğer bir sonuca taşıyor, bu hızlı büyüme hedefi devam ettiği sürece döviz tarafında bugün ya da önümüzdeki birkaç ay olmasa bile günün sonunda tekrar bir TL devalüasyonu yaşatacaktır. Ekonomik göstergelere bir bütün olarak bakıldığında, şu an için halen ısrarla TL tarafta kalınması gereken bir dönemde olduğumuzu ifade edebilirim. Halka açık şirketlerin 3. Çeyrek bilançolarını açıkladıkları bu dönemde ortalama karlılıkların TL bazda geçtiğimiz yıla göreceli çok daha iyi seviyelerde olduğunu görebiliyoruz ve bu pozitif performans gelişiminin daha kısa sayılmayacak bir süre devam edeceğini ifade edebiliriz.
Sosyal medya üzerinden takip edenler bu savaş gerilimi döneminde yaptığım paylaşımlardan görmüşlerdir. Bir ekonominin gerçeğini oluşturan en önemli faktör makroekonomik verilerin gelişimidir. Bunun haricinde haber akışlarına bağlı gelişimler yalnızca kısa vadeli dalgalanmalar yaratır ve manipülatif sonuçlar doğurur, para ve sermaye piyasalarının bir lanetidir, psikolojik savaştır, ancak genel yönü değiştirmez, yalnızca geciktirir. ABD tarafından başlanan yaptırım söylemlerinin ilk gününden son gününe ekonominin güncel şartları itibarıyla halen oldukça pozitif beklentilerimiz olduğunu, yaratılan psikolojik savaş neticesinde telaş ile küçük yatırımcının dövize yönlenmesinin istendiğini, hisse senetlerinde satışa geçmesinin istendiği, ancak kesinlikle telaş ile aksiyon alıp terste kalan tarafta olunmaması gerektiğini, sakin olunması gerektiğini, bir süre bu yaptırım gerginliği kasıtlı devam ettirildikten sonra kaçınılmaz şekilde bir anlaşmanın açıklanmasını beklediğimizi ifade etmiştik. Geldiğimiz noktada bugün itibarıyla neredeyse tüm gerginlik ortadan kalkmış durumda ve bundan sonraki süreçte de bir yaptırım gerginliği beklemiyorum. Bu noktadan sonra belli aralıklar ile gelecek pozitif haber akışı, piyasanın en olumsuz döneminde alımlarını tamamlamış büyük yatırımcılar için, küçük sermayenin de piyasaya katılımı ile birlikte otur izle dönemi olacaktır. Dünyanın en büyük sermaye piyasası olan ABD Dow Jones endeksinin isim babası Charles Dow tarafından vefatı öncesi 1900 – 1902 yılları arasında kaleme alınan makalelerdeki Dow kuramının 6 maddesinden birisi der ki,
“Bir yükseliş trendi 3 aşamadan oluşur,
Birinci Aşama
Kötü piyasa koşullarında başlar, küçük sermayenin fiyat seviyesinden bağımsız sadece telaş ile satışı düşündüğü bu dönemde, bilinçli yatırımcıların uzun vadede olumlu beklentilerine dayalı alış işlemlerinin görüldüğü dönemdir.
İkinci Aşama
Ekonomik koşulların düzelmeye başladığı aşamadır. Ekonomik koşulların düzelmesi şirket karlarına yansıdığından bu aşamada diğer küçük alıcılar devreye girer ve fiyatlar daha da yükselmeye başlar.
Üçüncü Aşama
Son aşamadır. Piyasa koşulları olumludur ve fiyatların daha fazla yükseleceğine dair genel bir inanç hakimdir. Birinci aşamada alış yapan büyük yatırımcılar bu aşamada yükselen fiyatlardan halen istekli olan ve sürdürülemez iyimserlik tarafındaki küçük yatırımcılara satışa geçer.
“Negatif haber bombardımanı sonrası pozitif haberlerin her zaman piyasaların kapalı olduğu saatlerde açıklanması bir tesadüf değildir. ABD heyetinin Türkiye ziyareti 17 Ekim tarihinde gerçekleşti, mutabakat piyasa kapanışı sonrasında açıklandı. O gün seans sırasında Borsa İstanbul toplam işlem hacmi 5,5 milyar TL seviyesindeydi, ancak aynı gün ABD seansında Türk şirketlerinin hisselerine sermaye girişi son 3 aylık hacim ortalamasının 20 katı gerçekleşti. Çıkarılması gereken mesajı sizlere bırakıyorum.
Amacımız öngörüler ile hareket edip birinci aşamadaki yatırımcılar tarafında olmak.
Bir sonraki yazımızda görüşmek üzere.
