Kasım ayında temel olarak büyük değişikliklere sebebiyet verecek gelişmeler yaşanmamış olmakla birlikte genel piyasa şartları halen beklentilerimize paralel seyir izlemektedir. ABD ve Çin arasındaki ticaret gerilimi sürecinin son 2 aydır sürekli pozitif haber akışı ile desteklenmesi sonucu destek bulan ABD hisse senedi piyasaları tarihsel rekorlarını kırmaya devam ediyor. ABD öncülüğünde global hisse senedi piyasaları da ticaret iyimserliğine ek olarak büyük merkez bankalarının destekleyici politikalarından da destek bularak ralli hareketlerine devam ediyorlar.
Büyük merkez bankalarının başta FED olmak üzere piyasa şartları talep ve arzu edilen düzeye gelene kadar destekleyici olmaya devam edecekleri ifade edilse de Kasım ayı yazımızda belirtmiş olduğumuz üzere FED tarafından bundan sonraki dönemde artık bir faiz indirimi olasılığına düşük gözle bakıyoruz. Aşağıda güncel tarih itibarıyla piyasa beklentilerini toplantı tarihleri bazında görebilirsiniz. Bugün tarihli fiyatlamalarda (Bugünün makroekonomik verilerinin yansıması olarak) gelecek 1 yıl için FED politika faizlerinde aşağı ya da yukarı yönlü bir hareket beklenmiyor. Ancak bu süreç zarfında verilerin iyileşmesi fiyatlamaları değiştirebilecektir ve eğer bir değişiklik olacaksa da bu saatten sonra beklentimiz açıkçası piyasa beklentisinin faizlerde artış tarafına doğru kayması yönünde olacaktır.
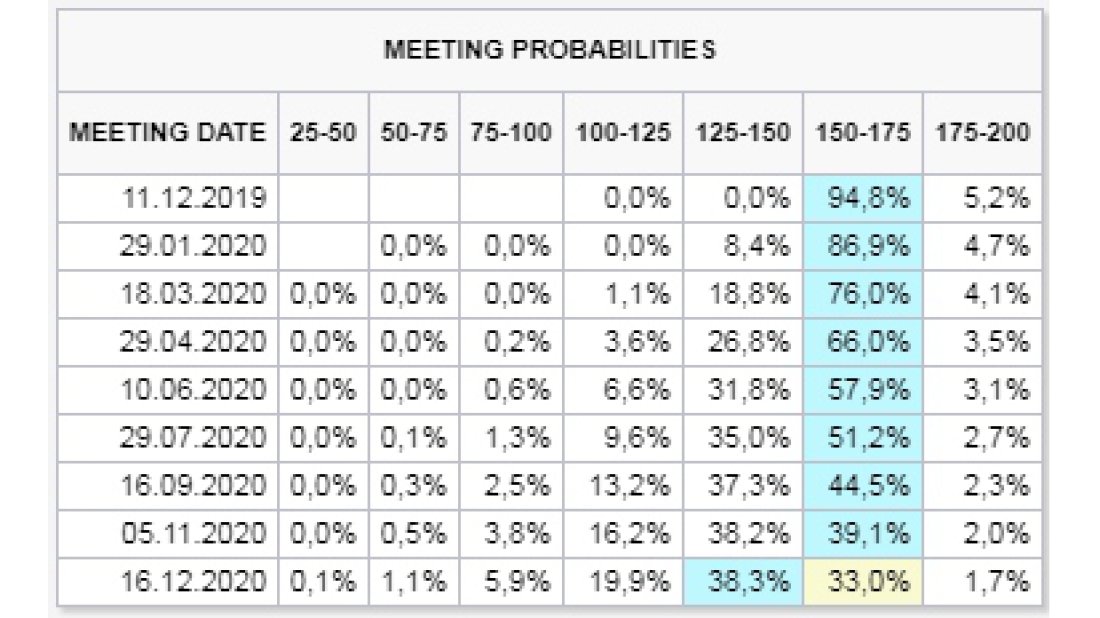
Hem ABD bono ve tahvillerinin getiri eğrisinin daha da normalleşmiş olması hem de enflasyon üzerinde etkisi olan imalat, hizmet endekslerinin iyileşmesi, konut başlangıç ile satışlarının artışı ve istihdam, işsizlik kalemlerindeki gelişim gelecek aylarda enflasyonun arzu edilen 2% bandına tekrar geleceğini işaret etmekte. Yani bu noktadan sonra halihazırda makroekonomik veriler talep edilen enflasyon aralığına yakınsamanın başkadığını işaret ederken ek yapılacak faiz indirimleri ekonomiyi fazla hızlı bir büyüme ile karşı karşıya bırakacak, enflasyonun kontrol dışında bir yükseliş sergilemesine sebep olacaktır. Ancak mevcut halde dahi yapılan açıklamalar destekleyici politikanın ihtiyaç duyulan her an sürdürüleceği üzerine olması sebebiyle piyasa tarafından fazlaca olumlu fiyatlanmakta ve bu durum hisse senetlerine yükseliş, kıymetli metallere, altın başta olmak üzere (ONS bazında) düşüş olarak yansımaktadır.
Son yazımızdan beri geçen 1 aylık sürede TCMB tarafından bir PPK düzenlenmedi ancak bir sonraki toplantı 12 Aralık 2019 tarihinde. Güncel tarih itibarıyla politika faizi 14,00% seviyesinde, yılsonu enflasyon beklentimiz ise halen aynı devam ediyor, yani 12,50% - 12,70% bandında. 5 yıllık CDS primleri her ne kadar 320 seviyesinden düşüş sergileyip 298 bandına kadar gelmiş olsa da halen kalıcı bir 300 altına sarkma görebilmiş değiliz, ve yakın zamanda da S400 konusu bu kadar gündemdeyken çok da mümkün gibi görünmüyor, ancak ve ancak ABD ile ilişkilerde sorunların artık aradan kalkmaya başladığına dair ibareler görüldüğü durumda 300 altında bir CDS görebilmeye başlayacağız diye düşünüyorum, aksi takdirde kati suretle 300 altına sarkamıyoruz. Bu da ister istemez TL varlık fiyatlamalarındaki risk primlerini yüksek kılıyor. Risk primlerinin yüksek kaldığı bir ortamda politika faizinin yılsonu enflasyon beklentimiz olan 12,50% - 12,70% bandına yakın bir noktaya çekilmesini, yabancı yatırımcıların sermaye akış sürekliliğini reel faizin sıfıra yakınsayacak olması sebebiyle sekteye uğratacağından tehlikeli buluyorum. Faiz indirimlerinde şu an içinde bulunduğumuz şartlar gereği pek hareket alanı kalmadı diye düşündüğümü ifade etmekle birlikte nasıl bir karar çıkacağını öngörmek de oldukça zor. Rasyonel bir yaklaşım ile enflasyon projeksiyonunu dikkate alarak, reel faizi fazla sınırlamadan, belki halen faiz indirimlerinin sürdüğü mesajını vermek adına temsili bir 50 baz puanlık indirim değerlendirilebilir, ancak bunun üstündeki bir indirim artık sermaye akımlarını sınırlayıcı etki yaratmaya başlayacaktır.
Sermayenin yüksek dışa bağlılığı da burada tehlike yaratan diğer bir unsur. Dış borç üzerine büyüme politikası izlemiş bir ekonominin geçen seferki yazılarda da bahsetmiş olduğumuz üzere tekrar hızlı şekilde bir büyüme patikasına yönelmesi, halihazırda döviz borçluluğunu devalüasyon neticesinde olsa bile bu kadar düşürmüş bir ekonomide cari işlemler dengesinin tekrar tüketim tarafına doğru geçerek açık vermesi neticesinde, döviz borçlanmasının tekrar artışına sebep verecektir. Israrla söylemek gerekirse, son birkaç aydır net borç ödeyici tarafta olan ülkemizin önümüzdeki birkaç yıllık süreçte ılımlı bir TL bazlı GSYİH büyümesi ile net borç öder tarafta kalmaya devam ederek borç yükünü hafifletici bir politika izlemesi ekonominin genel sağlığı üzerinde çok daha pozitif etkileri olan bir süreç getirecektir.
Kasım ayı USDTRY tarafında 5,68 – 5,78 arası 10 kuruşluk bir bant içerisinde salınım hareketi ile paralel geçti diyebiliriz. Hisse senedi piyasasında ise Suriye gerginliğinin bitmiş olması neticesinde beklentimize paralel yükseliş hareketi devam etti ve 97.680 seviyesinden 108.140 seviyesine kadar bir yükseliş gördük. Toplam döviz ihtiyacındaki düşük seyir halen kurlar üzerinde bir baskı yaratmıyor ve önümüzdeki yakın dönemde de bir baskı oluşturabilecek talep artışı gelmesini beklemiyoruz. Uluslararası siyasi gelişmeler ve jeopolitik risklere bağlı olarak oluşabilecek gerginliklerde her ne kadar kurlar yukarı yönlü doğal tepkiler veriyor olsa da kalıcı bir yükseliş görebilmemiz için bu durumun makroekonomik verilerin kötü gidişatı ile de teyit edilmesi gerekiyor. Ancak içinde bulunduğumuz durum gereği güncel dönem itibarıyla makroekonomik veriler tam tersine halen iyileşme aşamasında olduğundan görülen kur yükselişleri geçici oluyor ve tekrar satışlar ile fiyatlarda düşüş görülüyor.
Şahsi görüşüm son birkaç aydır olduğu gibi halen TL varlıklar tarafında kalınmasından yana. Her ne kadar yönetimsel kararlar çok etkili olacak olsa da yakından izliyor olacağız. Rasyonellikten çıkılmadığı sürece TL varlıkların halen güçlü olacağı, hisse senetlerinin karlı olmaya devam edeceği ve kurlar tarafında ise TL varlıkların güçlü kalması sebebiyle yukarı yönlü hareketleri beklemediğimiz bir süreç önümüzde olacak. TL adına kötü senaryolar kurmak için henüz bir sebebimiz yok ve en azından bugünden bile söylemek mümkün ki, birkaç ay daha kötümserlik düşünmek için bir sebep olmayacak.
Bir sonraki yazımızda görüşmek üzere.
